Sim, o aposentado paga imposto de renda, mas apenas quando o benefício do INSS passa do limite de isenção, pois a aposentadoria é renda tributável, assim como o salário. Três situações reduzem ou zeram o desconto: renda tributável de até R$ 5 mil por mês, isenção extra a partir dos 65 anos e as doenças graves previstas em lei.
A seguir, você vê quanto o INSS desconta, por que o imposto já sai retido no pagamento, o que muda para quem continua trabalhando e como pedir a isenção.
- 1 Aposentadoria do INSS é renda tributável?
- 2 Qual o valor de isenção do imposto de renda para aposentados?
- 3 Quem tem mais de 65 anos paga imposto de renda?
- 4 Por que o INSS desconta imposto de renda da aposentadoria?
- 5 Aposentado que continua trabalhando paga mais imposto de renda?
- 6 Isenção de imposto de renda por doença grave na aposentadoria
- 7 Aposentadoria por invalidez é isenta de imposto de renda?
- 8 Pagou imposto que não devia? Veja o que fazer
- 9 Peça a análise da sua isenção de IR com a Bocchi Advogados
- 10 Perguntas frequentes sobre imposto de renda na aposentadoria
Aposentadoria do INSS é renda tributável?
Sim, a aposentadoria e a pensão pagas pelo INSS são rendimentos tributáveis no Imposto de Renda da Pessoa Física (IRPF), assim como o salário. O desconto depende de três fatores:
- Quanto o aposentado recebe no mês,
- Idade do aposentado ou pensionista e
- Condição de saúde.
Ter contribuído para o INSS a vida toda não deixa a aposentadoria isenta de imposto de renda. A contribuição previdenciária financia o benefício, enquanto o imposto de renda é outro tributo, cobrado pela Receita Federal sobre a renda.
📌 As regras de isenção de imposto de renda para aposentados estão no art. 6º da Lei nº 7.713/1988, e os valores de cada faixa mensal ficam na tabela da Receita Federal, atualizada a cada ano.
Pagar imposto de renda e declarar o IR são a mesma coisa?
Pagar imposto de renda e declarar o IR são obrigações diferentes para o aposentado:
- O pagamento do IR acontece todo mês, com a retenção na fonte feita pelo INSS, e
- A declaração do IR é o acerto anual de contas com a Receita Federal.
Um aposentado pode não ter nenhum desconto de IR no benefício e, ainda assim, ser obrigado a declarar por ter outras rendas ou bens acima dos limites da Receita.
💡 A obrigação de declarar depende principalmente do total de rendimentos tributáveis no ano, com limite que a Receita Federal define a cada exercício na página “Quem deve declarar”.
Qual o valor de isenção do imposto de renda para aposentados?
Desde janeiro de 2026, o aposentado com rendimentos tributáveis de até R$ 5.000,00 por mês fica com o imposto de renda zerado, por causa da redução criada pela Lei nº 15.270/2025. Acima desse valor, o desconto diminui aos poucos até R$ 7.350,00, conforme a página Tributação de 2026 da Receita Federal.
💡 Em levantamento interno feito em outubro de 2026 com mais de 50 mil clientes aposentados pelo INSS, a Bocchi Advogados identificou que mais de 8 em cada 10 recebem benefício do INSS de até R$ 5.000,00 por mês, faixa em que o imposto de renda fica zerado quando a aposentadoria é a única renda tributável.
Tabela progressiva mensal do IR aplicada à aposentadoria
A tabela progressiva mensal do imposto de renda, a mesma usada para salários, define quanto o INSS desconta da aposentadoria:
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
| Até R$ 2.428,80 | Isento | R$ 0,00 |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
A alíquota da tabela progressiva não incide sobre o benefício inteiro: cada faixa paga o seu percentual, e a parcela a deduzir faz esse ajuste na conta. A base de cálculo também pode cair com o desconto simplificado mensal de R$ 607,20, que substitui deduções como dependentes.
Como funciona a isenção do IR para quem ganha até R$ 5 mil?
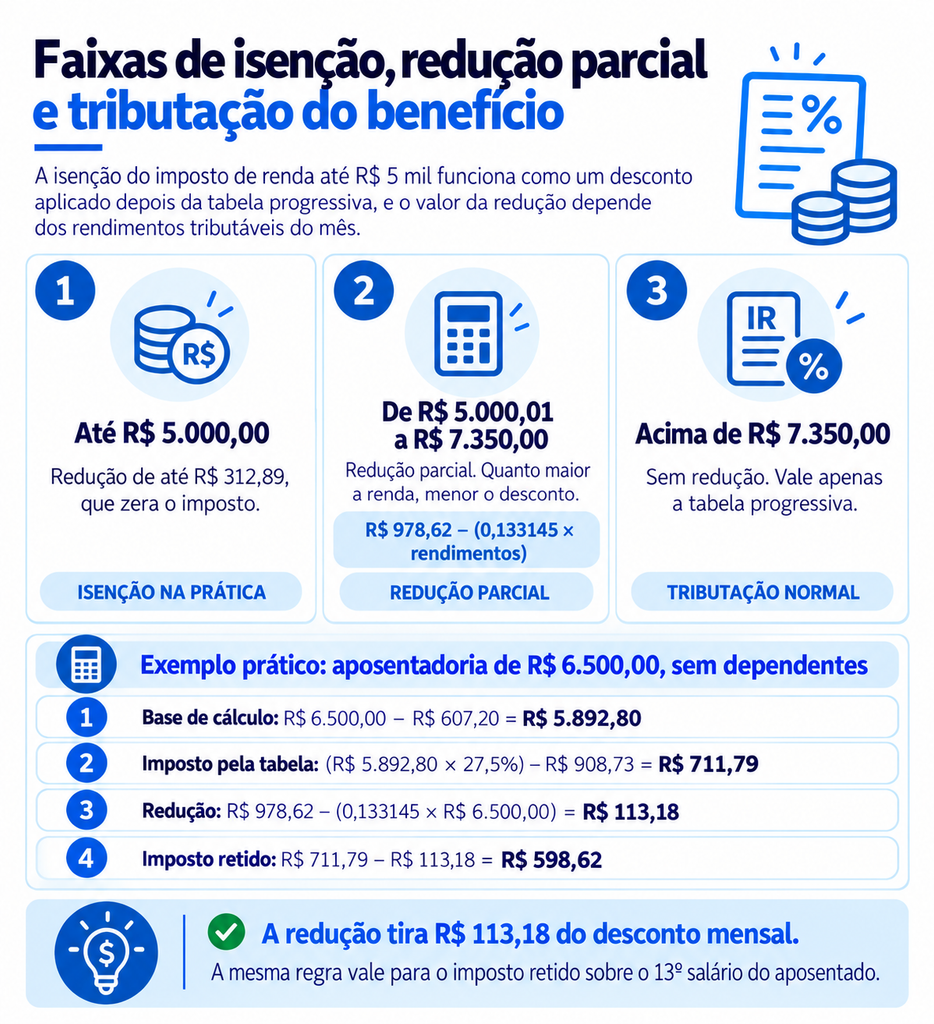
A isenção do imposto de renda até 5 mil, criada pela Lei nº 15.270/2025, funciona como um desconto aplicado depois da tabela progressiva, e o tamanho dele depende dos rendimentos tributáveis do mês:
| Rendimentos tributáveis no mês | O que acontece com o imposto |
| Até R$ 5.000,00 | Redução de até R$ 312,89, que zera o imposto |
| De R$ 5.000,01 a R$ 7.350,00 | Redução parcial pela fórmula R$ 978,62 − (0,133145 × rendimentos), menor quanto maior a renda |
| Acima de R$ 7.350,00 | Sem redução, vale só a tabela progressiva |
💰 Exemplo: aposentadoria de R$ 6.500,00, sem dependentes:
- Base de cálculo: R$ 6.500,00 − R$ 607,20 (desconto simplificado) = R$ 5.892,80
- Imposto pela tabela: (R$ 5.892,80 × 27,5%) − R$ 908,73 = R$ 711,79
- Redução: R$ 978,62 − (0,133145 × R$ 6.500,00) = R$ 113,18
- Imposto retido: R$ 711,79 − R$ 113,18 = R$ 598,62
✅ Pronto! A redução tira R$ 113,18 do desconto mensal, e a mesma regra vale para o imposto retido sobre o 13º salário do aposentado (§ 3º do art. 3º-A da Lei nº 9.250/1995).
Quem tem mais de 65 anos paga imposto de renda?
O aposentado com 65 anos ou mais continua sujeito ao imposto de renda, mas ganha uma parcela isenta extra de R$ 1.903,98 por mês sobre aposentadoria e pensão, a partir do mês em que completa a idade (Lei nº 7.713/1988, art. 6º, XV). O 13º salário tem direito a outra parcela isenta de mesmo valor.
As regras práticas da parcela isenta dos 65 anos são:
- Só para proventos: vale para aposentadoria, pensão, reserva remunerada e reforma, inclusive de previdência privada; salário, aluguel e investimentos continuam tributados.
- Limite único: quem recebe de duas fontes, como INSS e previdência privada, tem direito a uma só parcela por mês, e o excesso é acertado na declaração anual.
- Soma, não substitui: a parcela extra dos 65 anos sai do cálculo antes da tabela progressiva e da redução dos R$ 5 mil.
- Começa no aniversário: o direito vale desde o próprio mês em que o aposentado completa 65 anos.
📌 A parcela isenta dos 65 anos não zera o imposto sozinha: ela reduz a parte tributável do benefício, e o restante segue as regras gerais.
Até quanto o aposentado com 65 anos recebe sem desconto de IR?
O aposentado com 65 anos ou mais que recebe só do INSS fica sem desconto de imposto de renda até R$ 6.903,98 por mês, porque a parcela isenta de R$ 1.903,98 se soma à redução que zera o imposto de quem tem até R$ 5.000,00 de renda tributável.
O teto de R$ 6.903,98 vale para quem tem só o benefício como renda tributável; salário, aluguel ou uma segunda aposentadoria entram na conta e podem gerar imposto na declaração anual.
💰 Exemplo: aposentadoria de R$ 6.903,98, aposentado com 67 anos e sem dependentes:
- Parcela isenta: R$ 6.903,98 − R$ 1.903,98 = R$ 5.000,00 de renda tributável
- Imposto pela tabela: (R$ 5.000,00 − R$ 607,20) × 22,5% − R$ 675,49 = R$ 312,89
- Redução da Lei nº 15.270/2025: R$ 312,89
- Imposto retido: R$ 0,00
Por que o INSS desconta imposto de renda da aposentadoria?
O INSS desconta imposto de renda da aposentadoria porque, como fonte pagadora, é obrigado por lei a reter o imposto em cada pagamento que passa dos limites de isenção e repassar o valor à Receita Federal (art. 7º da Lei nº 7.713/1988).
O imposto de renda retido na fonte pelo INSS é uma antecipação do imposto do ano, acertada depois na declaração anual. Os motivos mais comuns para o desconto aparecer ou aumentar no benefício são:
- Reajuste anual: o aumento do benefício pode levar o valor para uma faixa maior da tabela.
- 13º salário: o INSS desconta o imposto na segunda parcela, já que a primeira é paga sem descontos.
- Atrasados pagos de uma vez: valores de anos anteriores têm imposto retido em separado, com a tabela multiplicada pelo número de meses (art. 12-A da Lei nº 7.713/1988).
- Dependentes não informados: com quatro ou mais dependentes, a dedução de R$ 189,59 por dependente supera o desconto simplificado e reduz o imposto.
- Isenção por doença grave não registrada: enquanto o INSS não reconhece a isenção, o desconto continua.
⚠️ Antes de concluir que o desconto está errado, confira se houve reajuste, 13º ou pagamento de atrasados naquele mês.
Como calcular o imposto retido no benefício do INSS
O cálculo do imposto de renda retido no benefício do INSS segue sempre esta ordem:
- Confira o valor bruto do benefício no Extrato de Pagamento do Meu INSS.
- Exclua a parcela isenta de R$ 1.903,98, se o aposentado tem 65 anos ou mais.
- Subtraia o desconto simplificado de R$ 607,20 ou as deduções por dependente, o que for maior.
- Aplique a alíquota e a parcela a deduzir da tabela progressiva sobre o resultado.
- Desconte a redução da Lei nº 15.270/2025, calculada sobre o valor do passo 2, quando ele for de até R$ 7.350,00.
📌 Compare o resultado com a linha de imposto de renda retido no Extrato de Pagamento; se a diferença se repetir todo mês, vale investigar.
Como conferir o desconto no informe de rendimentos do INSS
O informe de rendimentos do INSS, chamado no Meu INSS de “Extrato de Imposto de Renda”, mostra o total recebido no ano, o imposto retido e as parcelas isentas, e é o documento certo para checar se a retenção foi feita corretamente. Os campos que merecem atenção são:
- Rendimentos tributáveis: total do benefício que entrou no cálculo do imposto no ano.
- Imposto retido na fonte: soma de tudo o que o INSS descontou e repassou à Receita.
- Parcela isenta dos 65 anos: deve aparecer a partir do mês do aniversário.
- 13º salário: vem em linha separada, porque tem tributação exclusiva na fonte.
- Rendimentos isentos por moléstia grave: só aparecem depois que o INSS reconhece a isenção.
📌 O passo a passo para emitir o documento está no guia sobre o informe de rendimentos do INSS.
Aposentado que continua trabalhando paga mais imposto de renda?
Sim, o aposentado que continua trabalhando frequentemente paga mais imposto de renda, porque salário e aposentadoria são rendimentos tributáveis somados na declaração anual, mesmo que o INSS e o empregador calculem a retenção mensal cada um por conta própria.
A soma gera imposto a pagar porque cada fonte pagadora aplica sozinha a redução mensal do imposto, enquanto a declaração aplica a redução anual do art. 11-A da Lei nº 9.250/1995 uma única vez sobre o total. Essa redução anual zera o imposto só até um limite de renda no ano, diminui aos poucos acima dele e deixa de existir nas rendas mais altas, conforme os valores atualizados pela Receita Federal.
| Situação | Como o IR funciona | Atenção |
| Aposentadoria + salário com carteira | O INSS e o empregador retêm o imposto em separado; na declaração, as rendas se somam | Imposto a pagar no ajuste anual é comum |
| Aposentadoria + trabalho autônomo | Serviço pago por pessoa física é recolhido pelo próprio aposentado no carnê-leão, todo mês | Atraso no carnê-leão gera multa e juros |
| Aposentadoria + pensão por morte | O INSS calcula o imposto de cada benefício em separado, e a soma aparece na declaração | Quem pode acumular pensão por morte e aposentadoria e tem 65 anos ou mais usa a parcela isenta uma única vez |
| Aposentadoria do INSS + previdência complementar | Na tabela progressiva, a renda se soma ao benefício; na regressiva, a tributação é exclusiva e não entra na soma | A tabela escolhida no plano muda o imposto final |
⚠️ A isenção por doença grave vale só para aposentadoria, pensão e reforma: o salário de quem continua trabalhando segue tributado, e essa conta deve entrar no planejamento de quem pensa em aposentar e continuar trabalhando.
Isenção de imposto de renda por doença grave na aposentadoria
Aposentados e pensionistas com uma das doenças graves previstas no art. 6º, XIV, da Lei nº 7.713/1988 não pagam imposto de renda sobre o benefício, qualquer que seja o valor, mesmo que a doença tenha surgido depois da aposentadoria.
A isenção de imposto de renda por moléstia grave alcança aposentadoria, pensão, reforma e o 13º desses benefícios, inclusive a complementação paga por previdência privada. Salário, aluguel e outros rendimentos continuam tributados.
💡 Diferente da parcela dos 65 anos, a isenção por doença grave não tem teto: o benefício inteiro fica livre de imposto.
Quais doenças dão direito à isenção do IR?
As doenças que dão direito à isenção do imposto de renda na aposentadoria estão listadas em lei, e a Receita Federal reconhece estas:
- Moléstia profissional
- Tuberculose ativa
- Alienação mental
- Esclerose múltipla
- Neoplasia maligna (câncer), tema do guia de isenção de imposto de renda para quem tem câncer
- Cegueira, inclusive monocular, como explica o guia de isenção de imposto de renda para visão monocular
- Hanseníase
- Paralisia irreversível e incapacitante
- Cardiopatia grave
- Doença de Parkinson
- Espondiloartrose anquilosante
- Nefropatia grave
- Hepatopatia grave
- Estados avançados da doença de Paget (osteíte deformante)
- Contaminação por radiação
- Síndrome da imunodeficiência adquirida (aids), tema do guia de isenção de imposto de renda para quem tem HIV
- Fibrose cística (mucoviscidose), incluída pelo art. 30, § 2º, da Lei nº 9.250/1995
⚠️ O STJ considera essa lista taxativa, ou seja, doenças fora dela não geram isenção (Tema 250); o mesmo inciso da lei também isenta a aposentadoria motivada por acidente em serviço.
Como pedir isenção do imposto de renda por doença grave?
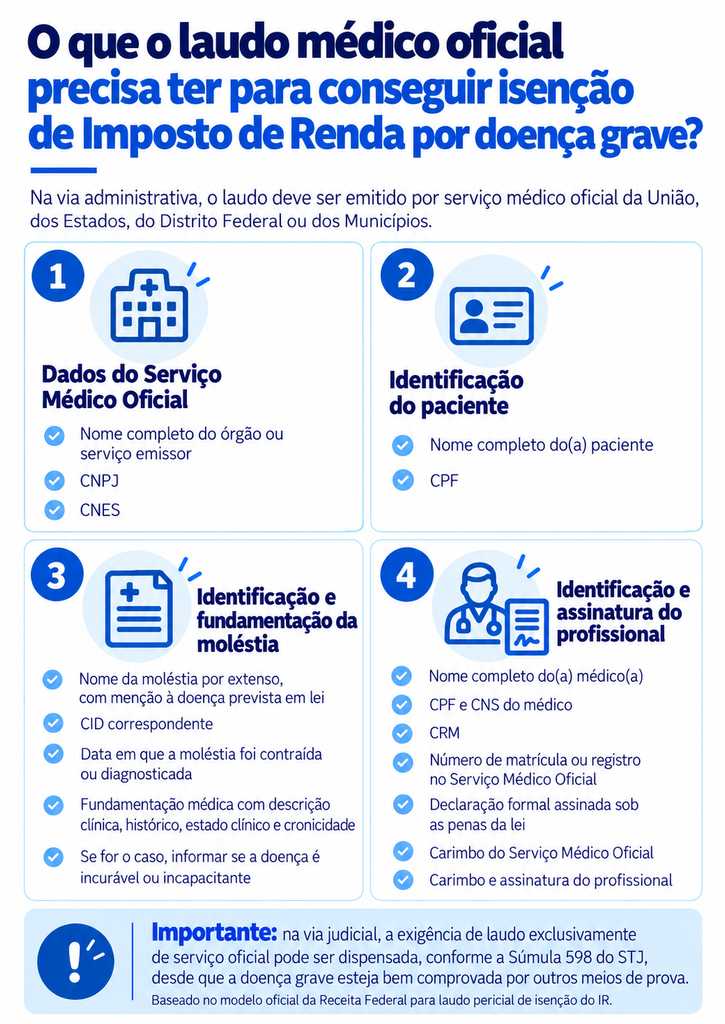
O pedido de isenção de imposto de renda por doença grave começa com o laudo de um serviço médico oficial e, para quem recebe do INSS, é feito no próprio Meu INSS:
- Consiga o laudo pericial de um serviço médico oficial (União, Estados, DF ou Municípios) com a doença, o CID e a data em que ela começou (art. 30 da Lei nº 9.250/1995); a Receita Federal recomenda, de preferência, o serviço médico da própria fonte pagadora.
- Acesse o Meu INSS, digite “isenção” na busca e abra o serviço de solicitação de isenção de imposto de renda.
- Anexe o laudo e os exames, legíveis e sem rasuras, porque documento incompleto costuma levar à negativa.
- Acompanhe o pedido no Meu INSS: um perito federal analisa os documentos e pode marcar perícia presencial.
- Confira no Extrato de Pagamento se o desconto de IR deixou de aparecer.
✅ O imposto descontado antes do reconhecimento pode ser recuperado, porque a isenção conta a partir da data da doença indicada no laudo, e não da data do pedido.
O que a Justiça já decidiu sobre a isenção por doença grave
A Justiça já firmou entendimentos que ajudam o aposentado com doença grave a garantir a isenção do imposto de renda:
- Súmula 598 do STJ: na Justiça, o laudo médico oficial pode ser dispensado se o juiz considerar a doença comprovada por outras provas; direto no INSS, o laudo oficial continua exigido.
- Súmula 627 do STJ: o aposentado não precisa provar sintomas atuais nem volta da doença para conseguir ou manter a isenção.
- Tema 1.037 do STJ: a isenção não vale para os rendimentos de quem tem doença grave e continua trabalhando.
📌 Na prática, a Súmula 627 do STJ protege, por exemplo, quem tratou um câncer e teve a isenção cortada só porque os exames atuais não mostram mais a doença.
Aposentadoria por invalidez é isenta de imposto de renda?
Não automaticamente: a aposentadoria por invalidez, hoje chamada de aposentadoria por incapacidade permanente, segue a mesma tabela do imposto de renda das demais e só fica isenta quando decorre de acidente em serviço ou quando o aposentado tem uma das doenças graves previstas em lei.
| Situação | Paga IR? | Por quê |
| Aposentadoria por incapacidade permanente comum | Sim, acima dos limites de isenção | Segue a tabela progressiva como qualquer aposentadoria, salvo se houver doença grave prevista em lei |
| Aposentadoria por incapacidade decorrente de acidente em serviço | Não | A Lei nº 7.713/1988 isenta a aposentadoria motivada por acidente em serviço, regra aplicada à aposentadoria por invalidez acidentária |
| Pensão por morte | Sim, acima dos limites de isenção | Só fica isenta se o pensionista tiver doença grave prevista em lei (art. 6º, XXI, da Lei nº 7.713/1988) |
| 13º salário do aposentado | Sim, acima dos limites de isenção | Tem tributação exclusiva na fonte, calculada separada do benefício mensal |
| Valores atrasados pagos de uma vez | Depende | O imposto de renda sobre valores atrasados do INSS é retido em separado, com a tabela multiplicada pelo número de meses em atraso |
| Aluguel recebido por aposentado isento | Sim | A isenção vale só para os proventos; aluguel recebido de pessoa física vai para o carnê-leão |
⚠️ Quem recebe aposentadoria por invalidez comum, mas ficou incapaz por causa do trabalho, pode estar no benefício errado e perdendo a isenção: nesse caso, vale pedir a revisão do tipo de aposentadoria.
Pagou imposto que não devia? Veja o que fazer
O aposentado que teve imposto de renda descontado mesmo tendo direito à isenção, seja pela parcela dos 65 anos não aplicada, por doença grave já diagnosticada ou por erro de cadastro, pode pedir ao INSS a correção do desconto futuro e buscar a devolução do que pagou nos últimos cinco anos.
📌 O passo a passo completo está no guia de restituição do imposto de renda para aposentados.
Peça a análise da sua isenção de IR com a Bocchi Advogados
A Bocchi Advogados atua em Direito Previdenciário há mais de 50 anos, com experiência em pedidos de isenção e restituição do imposto de renda de aposentados e pensionistas com doença grave, e a análise de um especialista faz diferença quando há:
- Doença grave sem isenção registrada: o diagnóstico existe, mas o INSS continua descontando o imposto.
- Pedido negado no INSS: a perícia ou a análise do laudo recusou a isenção.
- Desconto fora da tabela: o valor retido não bate com as regras da Receita Federal.
- Atrasados com imposto retido: o pagamento acumulado veio com desconto que pode ser revisto.
- Soma de rendas: aposentadoria com salário, pensão ou previdência privada gerou imposto a pagar.
Com mais de 160 mil clientes atendidos e Nota 4,9 no Google, a Bocchi Advogados oferece atendimento online para todo o Brasil e presencial nas unidades de Ribeirão Preto, São Paulo, Campinas, Araraquara, Serrana e Sertãozinho.
📲 Fale com a equipe da Bocchi Advogados e peça uma análise individualizada do seu direito à isenção do imposto de renda na aposentadoria.
Perguntas frequentes sobre imposto de renda na aposentadoria
A equipe da Bocchi Advogados reuniu as dúvidas mais comuns sobre o tema aposentadoria paga imposto de renda e parcela isenta 65 anos:
O aposentado isento de imposto de renda pode precisar declarar, porque a isenção dispensa o pagamento do imposto, mas não a declaração, que continua obrigatória quando ele se enquadra em algum critério da Receita Federal, como renda total, bens ou outras situações previstas para o ano.
O 13º salário do aposentado tem desconto de imposto de renda quando passa dos limites de isenção, e o INSS retém o valor na segunda parcela, com tributação exclusiva na fonte e direito à mesma redução mensal e à parcela isenta dos 65 anos.
A pensão por morte do INSS paga imposto de renda como a aposentadoria, com a parcela extra a partir dos 65 anos, e só fica totalmente isenta quando o pensionista tem uma das doenças graves previstas em lei.
O laudo de doença grave pode ter validade fixada pelo próprio serviço médico oficial quando a doença é passível de controle (art. 30, § 1º, da Lei nº 9.250/1995), mas a Súmula 627 do STJ impede o corte da isenção só porque os sintomas desapareceram.
O aposentado obrigado a declarar que não entrega a declaração paga multa por atraso, fica com o CPF pendente de regularização e ainda perde a chance de receber de volta o imposto retido a mais no benefício.
A previdência privada do aposentado paga imposto de renda: na tabela progressiva, o benefício se soma à aposentadoria do INSS; na regressiva, o imposto é retido de forma definitiva, e quem tem doença grave prevista em lei pode ter a complementação isenta.
O desconto simplificado mensal é um abatimento fixo na base de cálculo do imposto de renda da aposentadoria, igual a 25% do limite da faixa isenta da tabela, que substitui deduções como dependentes e vale quando for mais vantajoso para o aposentado.