Não existe um mês universal para se aposentar: o melhor momento é a data exata em que você cumpre os requisitos de idade, tempo de contribuição ou pontos.
Ainda assim, qual o melhor mês para solicitar a aposentadoria costuma ter resposta prática: depende da análise da melhor regra é melhor cálculo de aposentadoria para você, o que é identificado com um planejamento previdenciário antes de qualquer pedido.
Servidores públicos devem considerar ainda os reajustes da categoria e a licença-prêmio antes de dar entrada.
- 1 Melhores meses para se aposentar
- 2 Por que evitar solicitar em dezembro?
- 3 Fatores que influenciam a data certa para requerer aposentadoria
- 4 Como simular descarte de contribuições antes de decidir
- 5 Requisitos básicos antes de escolher o mês
- 6 Como calcular o momento ideal para solicitar a aposentadoria
- 7 Como solicitar a aposentadoria no mês escolhido
- 8 Procure um advogado especializado com Bocchi e garanta seus direitos!
- 9 Perguntas frequentes sobre melhor mês para se aposentar
Melhores meses para se aposentar
O melhor mês para solicitar a aposentadoria normalmente é aquele em que você completa os requisitos para a sua melhor aposentadoria possível. Por isso, mais do que escolher um mês, é preciso identificar o melhor benefício e o melhor cálculo: essa comparação mostra se vale a pena pedir agora ou esperar por um benefício maior.
Muita gente acha que o melhor mês é Janeiro, mas isso não é verdade, pois o mês do pedido não muda a correção dos salários de contribuição. O INPC corrige as contribuições mês a mês até a data de entrada, e o primeiro reajuste em janeiro é proporcional. Nesse ponto, não há ganho em esperar.
Mas para quem vai solicitar uma aposentadoria que tem o fator previdenciário, o início do ano pode pagar mais. O IBGE atualiza a tabela de expectativa de vida em novembro, e ela passa a valer no cálculo dos pedidos seguintes. O fator afeta quem vai se aposentar com a regra do pedágio de 50% e quem tem direito adquirido às regras anteriores à Reforma de 2019.
Existe um “mês ideal” igual para todo mundo?
Não. O momento certo para se aposentar depende da combinação individual de idade, tempo de contribuição e histórico salarial. Duas pessoas com a mesma idade podem ter datas ideais completamente diferentes — por isso, a simulação comparativa entre as regras vale mais do que qualquer calendário.
Por que evitar solicitar em dezembro?
Dezembro é um mês arriscado para quem depende do fator previdenciário: o IBGE divulga a nova tabela de expectativa de vida no fim de novembro, e ela passa a valer de imediato nos cálculos do INSS. Quem pede em dezembro pode ser pego pela tabela nova sem perceber.
O efeito é direto: quanto maior a expectativa de vida na tabela, menor o fator previdenciário — e menor o valor da aposentadoria. Antes de protocolar em dezembro, vale simular o cálculo com a tabela antiga e com a nova para saber qual cenário paga mais.
📌 Se a simulação mostrar que a tabela antiga era mais vantajosa, o pedido deveria ter sido feito até novembro. Se a nova for melhor, dezembro deixa de ser problema: cada tabela muda o resultado de um jeito.
Fatores que influenciam a data certa para requerer aposentadoria
A data certa para requerer a aposentadoria é definida por um planejamento previdenciário que compara todas as regras possíveis para o seu caso — e não pelo calendário. Cinco fatores concretos determinam se vale pedir agora ou esperar:
- A regra que você atinge primeiro nem sempre é a que paga mais: quem se encaixa em mais de uma regra de aposentadoria pode ganhar mais esperando alguns meses pela regra de melhor cálculo (como o pedágio de 100%, que paga 100% da média).
- Cada ano a mais de contribuição soma +2% no coeficiente: se falta pouco para fechar mais um ano completo, esperar esses meses aumenta o benefício para o resto da vida.
- O valor das suas contribuições atuais: se você contribui com salário alto, cada mês extra puxa a média para cima; se contribui com valor baixo, adiar pode reduzir o benefício.
- Descarte de contribuições: tempo excedente ao mínimo permite excluir os menores salários da média — às vezes, contribuir mais alguns meses libera um descarte que muda o valor final;
- Períodos ainda não reconhecidos: tempo especial, rural ou como aluno-aprendiz pode antecipar a sua data ideal em anos, sem esperar nada.
É essa combinação — regra, coeficiente, média, descarte e tempo oculto — que define o seu melhor mês.
📌 O fator previdenciário e a virada do ano só entram na conta de quem se aposenta pelo pedágio de 50% ou por direito adquirido.
Como simular descarte de contribuições antes de decidir
O descarte de contribuições permite excluir os menores salários da média quando você tem mais tempo de contribuição do que o mínimo da regra escolhida. Na prática, quem tem tempo “sobrando” pode limpar da conta os meses que puxam a média para baixo — e o valor final sobe.
Mas há uma pegadinha: o tempo descartado deixa de contar no coeficiente. Se remover contribuições derruba você de 35 para 34 anos, perde-se 2% no cálculo. Por isso a simulação técnica é obrigatória: é preciso achar o ponto ideal entre média maior e coeficiente menor.
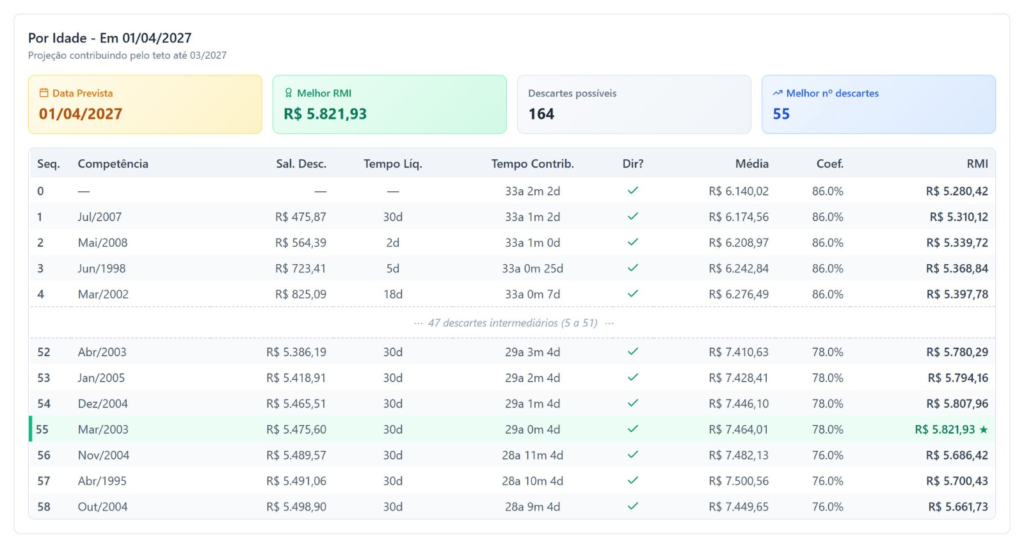
Veja como o timing muda o resultado em no exemplo abaixo de um cliente real da Bocchi Advogados:
| Cenário | Efeito no cálculo | Valor estimado |
| Pedir agora, sem descarte | Média cheia, coeficiente 84% | R$ 5.044,43 |
| Pedir agora, com descarte | Média sobe para R$ 7.211,73, coeficiente cai para 78% | R$ 5.625,15 |
| Contribuir +8 meses e descartar | Média sobre para R$ 7.464,01, coeficiente mantido em 78% | R$ 5.821,93 |
Cada mês a mais ou a menos muda a combinação ideal — por isso o descarte de contribuições é um dos fatores que justificam escolher o mês certo do pedido, mas também deve ser levado em conta o quanto se perde em %, bem como o valor que você deixa de receber enquanto espera o benefício aumentar.
💰 Fonte: simulação feita em um planejamento de aposentadoria da Bocchi Advogados:
Requisitos básicos antes de escolher o mês
Antes de escolher o mês, é preciso cumprir todos os requisitos da modalidade escolhida: pedir antes da hora leva ao indeferimento, e o INSS não “espera” você completar o que falta.
Após a Reforma de 2019, estas são as aposentadorias e regras de transição disponíveis:
- Aposentadoria por idade: 62 anos (mulher) ou 65 anos (homem), com 15 anos de contribuição
- Aposentadoria Rural: 55 anos (mulher) ou 60 anos (homem), com 15 anos de atividade rural;
- Aposentadoria Híbrida: 62 anos (mulher) ou 65 anos (homem), somando períodos de trabalho rural e urbano para completar os 15 anos;
- Aposentadoria Especial: 25 anos de atividade com exposição a agentes nocivos — sem idade mínima, após decisão do STF na ADI 6309;
- Aposentadoria PcD: por idade (55/60 anos + 15 de contribuição) ou por tempo de contribuição, que varia com o grau de deficiência;
- Aposentadoria por invalidez: quando a perícia comprova impossibilidade definitiva de trabalhar;
- Transição por pontos: 93 pontos (mulher) ou 103 (homem) em 2026, com 30/35 anos de contribuição;
- Transição da idade progressiva: 59 anos e 6 meses (mulher) ou 64 anos e 6 meses (homem) em 2026, com 30/35 anos de contribuição;
- Pedágios de 50% e 100%: para quem estava a até 2 anos da aposentadoria na Reforma (50%) ou quer cumprir o tempo faltante em dobro sem redutor no cálculo (100%);
- Direito adquirido: requisitos completos antes da Reforma garantem as regras antigas, mesmo pedindo agora.
📌 Confira também o CNIS antes do pedido: vínculos ausentes e salários errados são as causas mais comuns de indeferimento. Requisito cumprido + extrato regularizado = pedido pronto para o mês escolhido.
Documentação necessária
Organizar a documentação com antecedência evita exigências do INSS e acelera a análise do pedido. Os documentos básicos exigidos são:
- Documento de identificação com foto (RG ou CNH);
- CPF;
- Comprovante de residência atualizado;
- Carteiras de trabalho (todas que possuir);
- Extrato CNIS atualizado;
- Carnês de contribuição (GPS), se contribuiu como autônomo ou facultativo;
- Dentre outros.
Algumas modalidades pedem provas específicas:
- PPP e laudos técnicos para aposentadoria especial;
- Notas de produtor, contratos de parceria, declarações e outras provas para atividade rural;
- Laudos, exames e relatórios médicos que comprovem a deficiência e desde quando ela existe
- Certidão de tempo de contribuição (CTC) para quem teve período como servidor público.
📌 Reúna tudo antes de protocolar: cada documento faltante vira uma exigência, e cada exigência pode adiar a análise em semanas.
Como calcular o momento ideal para solicitar a aposentadoria
Calcular o momento ideal para solicitar a aposentadoria exige três passos:
- Identifique as modalidades possíveis: aliste todas as regras e estude com calma em quais você se encaixa, use a calculadora de aposentadoria gratuíta
- Projete a data dos requisitos: em qual mês você fecha os pontos, a idade, tempo de contribuição ou o pedágio de cada regra;
- Compare os valores: simule o benefício em cada cenário, testando também o descarte de contribuições.
⚠️ Nem sempre a aposentadoria maior é a melhor: esperar 2 anos por um valor mais alto significa 24 meses sem receber — dinheiro que pode nunca ser recuperado. A conta precisa incluir o tempo de espera, não só o valor mensal.
💡 Faça as simulações antes de protocolar: A Bocchi Advogados te ajuda a identificar a melhor aposentadoria possível para você!
Como usar o Meu INSS no planejamento previdenciário
O Meu INSS oferece duas ferramentas úteis para o planejamento: o extrato CNIS, que lista todos os seus vínculos e contribuições, e o “Simular Aposentadoria”, que mostra o tempo que falta para algumas regras.
O simulador, porém, tem limitações importantes:
- Não mostra todas as regras: aposentadoria especial, PcD e professor ficam de fora da simulação;
- Não aplica o descarte de contribuições: calcula a média com todos os salários, inclusive os que poderiam ser excluídos;
- Herda os erros do CNIS: períodos ausentes ou com indicadores de pendência distorcem o resultado;
- Não compara cenários: mostra quando você atinge cada regra, mas não indica qual paga mais.
📌 Use a simulação como estimativa inicial — nunca como decisão final. Antes de protocolar, valide os números com um planejamento previdenciário completo, que enxerga o que o simulador não mostra.
Como solicitar a aposentadoria no mês escolhido
Chegou o mês certo? O pedido é feito pelo Meu INSS, sem sair de casa:
- Acesse o site meu.inss.gov.br ou o aplicativo com sua conta gov.br;
- Busque por “Pedir Aposentadoria” e escolha a modalidade;
- Anexe os documentos e confirme o requerimento;
- Acompanhe o andamento em “Consultar Pedidos” e responda às exigências no prazo — pendências paradas atrasam ou derrubam o pedido.
Aqui entra uma distinção que protege o seu bolso:
- a Data de Entrada do Requerimento (DER) é o dia do protocolo;
- a Data de Início do Benefício (DIB) é quando o direito começa a valer.
Mesmo que o INSS demore meses para analisar, o pagamento normalmente é retroativo à DER, mas apenas se toda documentação estiver em ordem desde o início.
📌 Por isso o mês da DER é o que mais importa: é ela que trava a regra, a tabela e o cálculo do seu benefício — protocolou no mês certo, garantiu o resultado planejado.
Prazo para análise da aposentadoria no INSS
O prazo legal de análise é de 90 dias. Se o INSS ultrapassar esse limite, é possível tomar medidas para acelerar a resposta, como reclamação na Ouvidoria ou ação judicial.
Atenção: em caso de exigência, o prazo fica suspenso até o cumprimento — por isso, responda rápido.
Procure um advogado especializado com Bocchi e garanta seus direitos!
Há mais de 50 anos, a Bocchi Advogados atua exclusivamente com direito previdenciário — e usa a simulação comparativa entre cenários para encontrar o melhor mês, a melhor regra e o melhor cálculo para cada segurado.
Essa análise técnica evita os dois erros mais caros: o pedido precipitado, que trava um benefício menor para sempre, e a espera desnecessária, que custa meses de aposentadoria sem receber.
📲 Fale com um especialista da Bocchi e descubra o momento certo de solicitar a sua aposentadoria.
Perguntas frequentes sobre melhor mês para se aposentar
Confira as respostas diretas para as dúvidas mais comuns sobre melhor data para pedir aposentadoria:
Se você não cumpre os requisitos na data do pedido, o INSS nega o benefício. A exceção é a reafirmação da DER: se você completar os requisitos durante a análise, o INSS pode conceder a aposentadoria a partir dessa nova data.
Sim, se o aniversário é a data em que você completa a idade mínima e já tem os requisitos para aposentar, mas é preciso verificar se essa é a melhor modalidade de aposentaria para você.
O prazo legal é de 90 dias, contado do protocolo, com suspensão durante o cumprimento de exigências. Se o INSS ultrapassar o limite, o segurado pode acionar a Ouvidoria ou a Justiça.
O pedido só deve ser protocolado quando os requisitos estiverem completos, mas a deve começar com antecedência para você ter a certeza de qual é a melhor aposentadoria, considerando modalidade e cálculo.